Domain exotische-zimmerpflanzen.de kaufen?
Wir ziehen mit dem Projekt
exotische-zimmerpflanzen.de um.
Sind Sie am Kauf der Domain
exotische-zimmerpflanzen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain exotische-zimmerpflanzen.de kaufen?
Sind Sukkulenten Zimmerpflanzen?
Sind Sukkulenten Zimmerpflanzen? Ja, Sukkulenten sind beliebte Zimmerpflanzen aufgrund ihrer einfachen Pflege und ihres attraktiven Aussehens. Sie speichern Wasser in ihren Blättern, was bedeutet, dass sie weniger häufig gegossen werden müssen als andere Pflanzen. Sukkulenten gibt es in vielen verschiedenen Formen, Größen und Farben, was sie zu vielseitigen Dekorationselementen in jedem Raum macht. Obwohl sie oft mit Wüstenpflanzen in Verbindung gebracht werden, können Sukkulenten auch in Innenräumen gut gedeihen, solange sie genügend Licht und gelegentliches Gießen erhalten. Insgesamt sind Sukkulenten eine großartige Wahl für diejenigen, die nach pflegeleichten und dekorativen Zimmerpflanzen suchen. **
Welche speziellen Pflegeanforderungen haben Sukkulenten im Vergleich zu anderen Zimmerpflanzen?
Sukkulenten benötigen im Vergleich zu anderen Zimmerpflanzen weniger Wasser, da sie Wasser in ihren fleischigen Blättern speichern können. Sie bevorzugen einen sonnigen Standort und benötigen daher viel Licht, um gut zu gedeihen. Sukkulenten benötigen einen gut durchlässigen Boden, um Staunässe zu vermeiden, da sie empfindlich auf zu viel Feuchtigkeit reagieren. Es ist wichtig, Sukkulenten nur während der Wachstumsperiode zu düngen, da sie in Ruhephasen keine zusätzliche Nährstoffe benötigen. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Substral Orchideen & Zimmerpflanzen Schädlingsfrei Careo ECO - 300 mlSubstral Orchidee & Zimmerpflanzen Schädlingsfrei ist ein anwendungsfertiges Spritzmittel mit einem natürlich nachwachsenden Wirkstoff. Das Mittel wirkt gegen saugende Schädlinge in allen Stadien wie Blattläuse, Schild- und Wollläuse und Spinnmilben an Orchideen und Zimmerpflanzen. Von der Zulassungsbehörde festgesetzte Anwendungsgebiete und -bestimmungen: Gegen Spinnmilben und Blattläuse an Kern- und Steinobst, Spinnmilben, Blattläuse (ausgenommen Mehlige Kohlblattlaus) und Weiße Fliege im Gemüsebau sowie gegen Blattläuse, Spinnmilben, Weiße Fliege und Schildläuse an Zierpflanzen. Gebrauchsanleitung: Anwendung: Vor Gebrauch schütteln. Bei Befallsbeginn bzw. Sichtbarwerden der ersten Symptome/Schadorganismen Pflanzen bis zur sichtbaren Benetzung einsprühen, auch die Blattunterseiten. Behandlung ggf. nach 5 bis 7 Tagen wiederholen, max. 3 Behandlungen für die Kultur bzw. je Jahr. Das Mittel besitzt keine nachhaltige Wirkung und muss deshalb bei Neubefall erneut angewandt werden. Abtropfende Spritzbrühe kann Ölflecken auf empfindlichen Oberflächen verursachen. F: Die Wartezeit ist durch die Anwendungsbedingungen und/oder die Vegetationszeit abgedeckt, die zwischen Anwendung und Nutzung (z.B. Ernte) verbleibt bzw. die Festsetzung einer Wartezeit in Tagen ist nicht erforderlich. N: Die Festsetzung einer Wartezeit ist ohne Bedeutung. Die Aufwandmengen werden nach Pflanzengröße gestaffelt: bis 50 cm: 60 ml/m2, 50 bis 125 cm: 90 ml/m2, über 125 cm: 120 ml/m2 bzw. bei Kern- und Steinobst 50 ml/m2/m Kronenhöhe. Behandeln bis zur sichtbaren Benetzung. Hinweise zum Schutz des Anwenders und der Umwelt: Hinweise zum Schutz des Anwenders: Vor Gebrauch Kennzeichnungsetikett lesen. Jeden unnötigen Kontakt mit dem Mittel vermeiden. Missbrauch kann zu Gesundheitsschäden führen. Darf nicht in die Hände von Kindern gelangen. Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. Bei Gebrauch nicht essen, trinken oder rauchen. Behandelte Flächen/ Kulturen erst nach dem Abtrocknen des Spritzbelages wieder betreten. Für Kinder und Haustiere unzugänglich aufbewahren. Beim Umgang mit dem Produkt nicht essen, trinken oder rauchen. Hinweise zum Schutz der Umwelt: Mittel und dessen Reste sowie entleerte Behälter und Packungen nicht in Gewässer gelangen lassen. Indirekte Einträge über Hof und Straßenabläufe verhindern. Das Mittel wird bis zu der höchsten durch die Zulassung festgelegten Aufwandmenge oder Anwendungskonzentration, falls eine Aufwandmenge nicht vorgesehen ist, als nicht bienengefährlich (B4) eingestuft. Erste Hilfe: Nach Hautkontakt mit reichlich Wasser waschen. Nach Augenkontakt sofort mit reichlich Wasser ausspülen, auch unter den Augenlidern. Nach Verschlucken Mund mit Wasser ausspülen, Arzt aufsuchen und Etikett/Verpackung vorzeigen Hinweise: Bitte beachten Sie die Warnhinweise und -symbole in der Gebrauchsanweisung. Wirkstoff: 17 g/l Rapsöl Zulassungsnummer: 024213-76 Pflanzenschutzmittel vorsichtig verwenden. Vor Verwendung stets Etikett und Produktinformationen lesen. EUH401 Zur Vermeidung von Risiken für Mensch und Umwelt die Gebrauchsanleitung einhalten. P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P103 Lesen Sie sämtliche Anweisungen aufmerksam und befolgen Sie diese. P270 Bei Gebrauch nicht essen, trinken oder rauchen. P501 Inhalt und Behälter einer Sammelstelle für gefährliche Abfälle oder Sondermüll, gemäß den lokalen, regionalen, nationalen und/oder internationalen Vorschriften zuführen.8,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Primaster Bio Flüssigdünger für Kakteen Sukkulenten & Bonsai 500 mlPrimaster Bio Flüssigdünger für Kakteen Sukkulenten & Bonsai 500 ml Produktnummer: 0688301691 Dieser Spezialdünger wurde gezielt für die Bedürfnisse wasserspeichernder Pflanzen wie Kakteen, Sukkulenten sowie Bonsai entwickelt. Seine abgestimmte Nährstoffkombination stärkt die Widerstandskraft, unterstützt die Wurzelbildung und sorgt für ein harmonisches Wachstum ohne Überdüngung. Düngerart: Flüssigdünger Geeignet für: Kakteen und Sukkulenten im Zimmer und Garten Düngerbasis: organischer NK-Dünger Wirkung: Sofort Anwendungszeitraum: ganzjährig Anwendungsbereich: Innen Nährstoffgehalt: NK-Dünger 3-5 + Huminextrakt Inhalt: 500 ml Dosierung: 1 Verschlusskappe bis zum zweiten Füllstrich für 3 L Wasser Tipp: bei 1 L Gießkanne 2 volle Teelöffel Dünger auf 1 L Gießwasser! Anwendung bei Kakteen und ähnliche Kulturen im Zimmer: März bis Oktober 1 Kappe alle 2 Wochen, November bis Februar 1 Kappe alle 6 Wochen. Herstellerinformationen: ASAM Betriebs-GmbH / Niederlassung Ilbesheim An der Ahlmühle 4 76831 Ilbesheim, DEUTSCHLAND eMail: info@biovin-naturprodukte.de Herstellernr. 140535,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
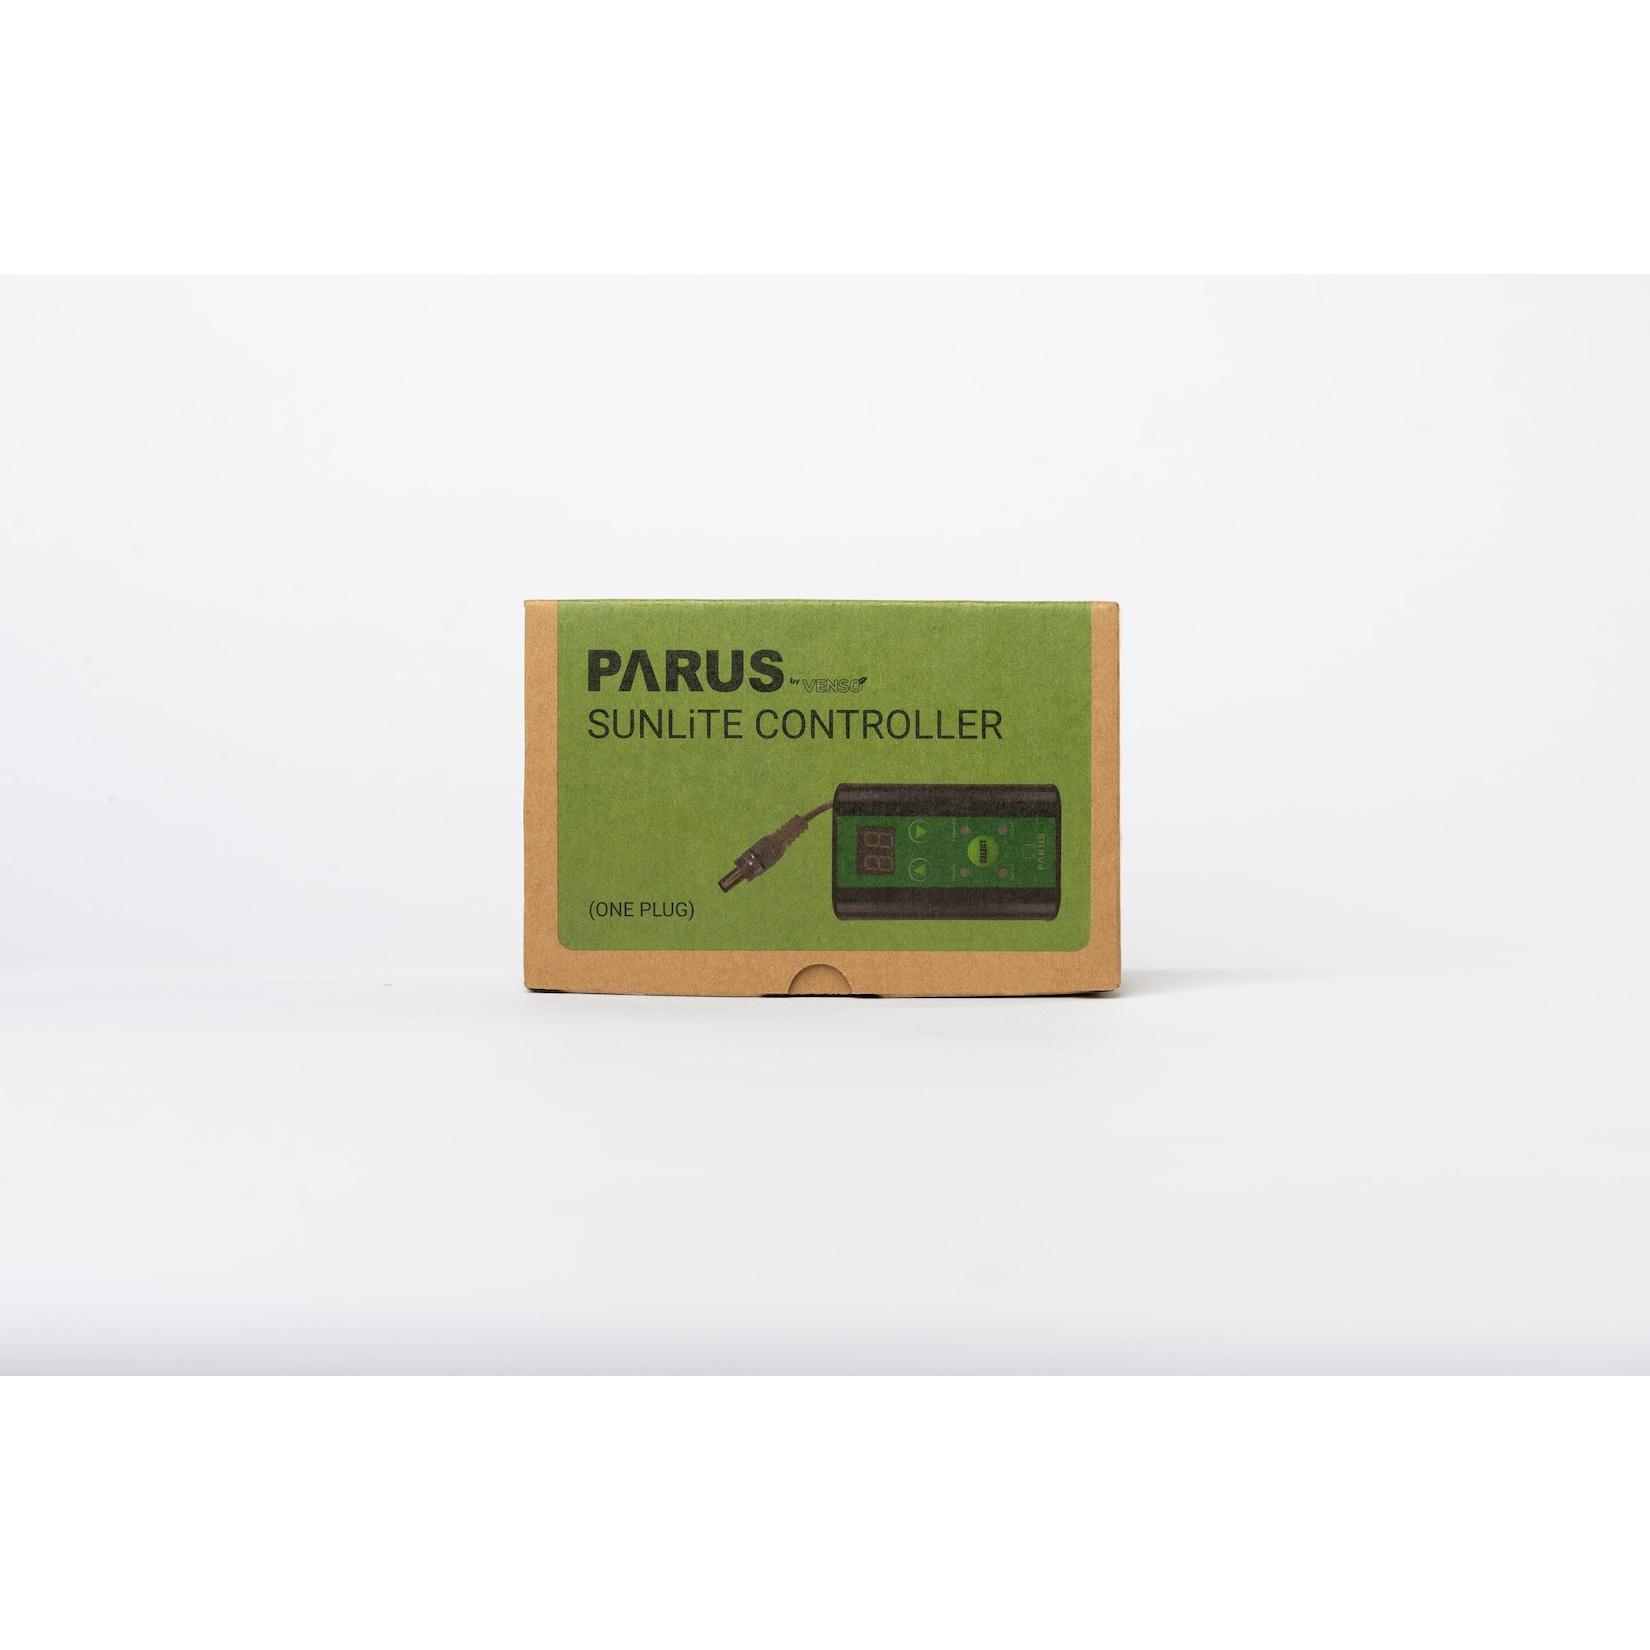
Parus by Venso SUNLiTE Steuergerät 1-fach , LED Wachstumslampe , Grow Light für Zimmerpflanzen und GrünpflanzenBREITES ANWENDUNGSGEBIET - Erhaltung von Grünpflanzen, Wachstum von Sämlingen, Kräutern oder frichttragenden Pflanzen in der vegetativen oder generativen Phase Die Parus by Venso Serie wurde entwickelt, um Ihnen zu helfen, Ihre Pflanzen zu Hause so natürl52,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Chrysal Zimmerpflanzen Flüssigdünger - 250 mlDer Chrysal Zimmerpflanzen Flüssigdünger bietet eine hohe Rohstoffqualität für das Wachstum von robusten Pflanzen. Hochwertige Spurenelemente sorgen für gesunden Wuchs. Er ist sehr ergiebig und besitzt einen praktischen Dosierverschluss. NPK-Düngerlösung 7+3+7 mit Spurennährstoffen Dosierung 5 ml pro Liter Wasser wöchentlich Winter: Halbe Dosierung Hydro: 2,5 ml auf 2 Liter Wasser Düngekalender: Januar bis Dezember Pflegetipps: Gießen: Staunässe vermeiden Standort: hell, nicht sonnig Erde: Chrysal Erde für Zimmerpflanzen Hinweise Nicht bei Temperaturen unter 5 Grad C lagern, bzw. transportieren. Für Kinder und Haustiere unerreichbar aufbewahren. Spritz- und Sprühnebel nicht einatmen. Dünger nicht ins Abwasser oder freie Gewässer gelangen lassen. Kennzeichnung nach Gefahrstoffverordnung: Düngemittel mit Ammoniumnitrat, Gruppe D II5,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Wie pflegt man Sukkulenten am besten? Oder: Welche Arten von Sukkulenten eignen sich gut als Zimmerpflanzen?
Sukkulenten benötigen viel Sonnenlicht und wenig Wasser, um gut zu gedeihen. Am besten ist es, sie nur alle paar Wochen zu gießen und darauf zu achten, dass der Topf gut durchlässig ist. Beliebte Sukkulenten für den Innenbereich sind beispielsweise Aloe Vera, Echeverien oder Kakteen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **


Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
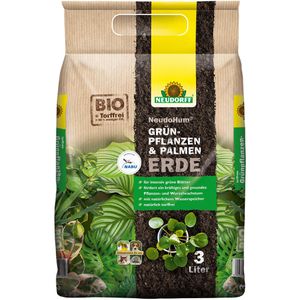
Neudorff Blumenerde NeudoHum Grünpflanzen- & Palmenerde, Bio, für Zimmerpflanzen & Palmen, torffrei, mit Dünger, 3 LiterGebrauchsfertige Mischung inkl. Startdüngung für bis zu 4 Wochen Optimale, rein organische Nährstoffformel für Grünpflanzen und Palmen Ideal geeignet für den ganzjährigen Einsatz im Innenbereich sowie auf Balkon und Terrasse Sorgt für ein kräftiges Pflanzenwachstum und intensiv grüne Blätter Schnell abtrocknende Oberfläche schützt vor Trauermücken-, Algen- und Pilzbefall Merkmale: geeignet für: Palmen, Zimmerpflanzen Füllmenge: 3 Liter Zusammensetzung: mit Dünger, torffrei Ausführung: Bio Typ: gebrauchsfertig Einsatzbereich: Balkon, Gewächshaus, Innenbereich weitere Produktinformationen: Inhalt: 3L,5,94 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Bioponis, Pflanzenlampe, Zusatztlampe für Zimmerpflanzen und Orchideen (LED)Orchideen und die meisten Zimmerpflanzen können einfach durch Lichtmangel sterben. Sie kaufen schöne Pflanzen und nach wenigen Monaten, manchmal sogar Wochen, beginnen sie zu welken. Dabei giessen Sie sie richtig, aber haben sie genug Licht, um zu überleben? Schliessen Sie die Fensterläden, wenn Sie nicht zu Hause sind? Ist Ihr Büro am Wochenende dunkel? Doch Ihre Pflanze ist immer noch da, allein im Halbschatten, unmöglich für sie, unter diesen Bedingungen zu leben. Die Lampe O'rchid Light Bioponis ist der ideale Verbündete, um Ihren Orchideen und Zimmerpflanzen zu helfen, wenn der Lichtmangel spürbar wird. Sie liefert jeden Tag eine optimale Menge Licht, um den vitalen Bedürfnissen Ihrer Pflanzen gerecht zu werden.45,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Substral Orchideen & Zimmerpflanzen Schädlingsfrei Careo ECO - 300 mlSubstral Orchidee & Zimmerpflanzen Schädlingsfrei ist ein anwendungsfertiges Spritzmittel mit einem natürlich nachwachsenden Wirkstoff. Das Mittel wirkt gegen saugende Schädlinge in allen Stadien wie Blattläuse, Schild- und Wollläuse und Spinnmilben an Orchideen und Zimmerpflanzen. Von der Zulassungsbehörde festgesetzte Anwendungsgebiete und -bestimmungen: Gegen Spinnmilben und Blattläuse an Kern- und Steinobst, Spinnmilben, Blattläuse (ausgenommen Mehlige Kohlblattlaus) und Weiße Fliege im Gemüsebau sowie gegen Blattläuse, Spinnmilben, Weiße Fliege und Schildläuse an Zierpflanzen. Gebrauchsanleitung: Anwendung: Vor Gebrauch schütteln. Bei Befallsbeginn bzw. Sichtbarwerden der ersten Symptome/Schadorganismen Pflanzen bis zur sichtbaren Benetzung einsprühen, auch die Blattunterseiten. Behandlung ggf. nach 5 bis 7 Tagen wiederholen, max. 3 Behandlungen für die Kultur bzw. je Jahr. Das Mittel besitzt keine nachhaltige Wirkung und muss deshalb bei Neubefall erneut angewandt werden. Abtropfende Spritzbrühe kann Ölflecken auf empfindlichen Oberflächen verursachen. F: Die Wartezeit ist durch die Anwendungsbedingungen und/oder die Vegetationszeit abgedeckt, die zwischen Anwendung und Nutzung (z.B. Ernte) verbleibt bzw. die Festsetzung einer Wartezeit in Tagen ist nicht erforderlich. N: Die Festsetzung einer Wartezeit ist ohne Bedeutung. Die Aufwandmengen werden nach Pflanzengröße gestaffelt: bis 50 cm: 60 ml/m2, 50 bis 125 cm: 90 ml/m2, über 125 cm: 120 ml/m2 bzw. bei Kern- und Steinobst 50 ml/m2/m Kronenhöhe. Behandeln bis zur sichtbaren Benetzung. Hinweise zum Schutz des Anwenders und der Umwelt: Hinweise zum Schutz des Anwenders: Vor Gebrauch Kennzeichnungsetikett lesen. Jeden unnötigen Kontakt mit dem Mittel vermeiden. Missbrauch kann zu Gesundheitsschäden führen. Darf nicht in die Hände von Kindern gelangen. Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. Bei Gebrauch nicht essen, trinken oder rauchen. Behandelte Flächen/ Kulturen erst nach dem Abtrocknen des Spritzbelages wieder betreten. Für Kinder und Haustiere unzugänglich aufbewahren. Beim Umgang mit dem Produkt nicht essen, trinken oder rauchen. Hinweise zum Schutz der Umwelt: Mittel und dessen Reste sowie entleerte Behälter und Packungen nicht in Gewässer gelangen lassen. Indirekte Einträge über Hof und Straßenabläufe verhindern. Das Mittel wird bis zu der höchsten durch die Zulassung festgelegten Aufwandmenge oder Anwendungskonzentration, falls eine Aufwandmenge nicht vorgesehen ist, als nicht bienengefährlich (B4) eingestuft. Erste Hilfe: Nach Hautkontakt mit reichlich Wasser waschen. Nach Augenkontakt sofort mit reichlich Wasser ausspülen, auch unter den Augenlidern. Nach Verschlucken Mund mit Wasser ausspülen, Arzt aufsuchen und Etikett/Verpackung vorzeigen Hinweise: Bitte beachten Sie die Warnhinweise und -symbole in der Gebrauchsanweisung. Wirkstoff: 17 g/l Rapsöl Zulassungsnummer: 024213-76 Pflanzenschutzmittel vorsichtig verwenden. Vor Verwendung stets Etikett und Produktinformationen lesen. EUH401 Zur Vermeidung von Risiken für Mensch und Umwelt die Gebrauchsanleitung einhalten. P101 Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P102 Darf nicht in die Hände von Kindern gelangen. P103 Lesen Sie sämtliche Anweisungen aufmerksam und befolgen Sie diese. P270 Bei Gebrauch nicht essen, trinken oder rauchen. P501 Inhalt und Behälter einer Sammelstelle für gefährliche Abfälle oder Sondermüll, gemäß den lokalen, regionalen, nationalen und/oder internationalen Vorschriften zuführen.8,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Primaster Bio Flüssigdünger für Kakteen Sukkulenten & Bonsai 500 mlPrimaster Bio Flüssigdünger für Kakteen Sukkulenten & Bonsai 500 ml Produktnummer: 0688301691 Dieser Spezialdünger wurde gezielt für die Bedürfnisse wasserspeichernder Pflanzen wie Kakteen, Sukkulenten sowie Bonsai entwickelt. Seine abgestimmte Nährstoffkombination stärkt die Widerstandskraft, unterstützt die Wurzelbildung und sorgt für ein harmonisches Wachstum ohne Überdüngung. Düngerart: Flüssigdünger Geeignet für: Kakteen und Sukkulenten im Zimmer und Garten Düngerbasis: organischer NK-Dünger Wirkung: Sofort Anwendungszeitraum: ganzjährig Anwendungsbereich: Innen Nährstoffgehalt: NK-Dünger 3-5 + Huminextrakt Inhalt: 500 ml Dosierung: 1 Verschlusskappe bis zum zweiten Füllstrich für 3 L Wasser Tipp: bei 1 L Gießkanne 2 volle Teelöffel Dünger auf 1 L Gießwasser! Anwendung bei Kakteen und ähnliche Kulturen im Zimmer: März bis Oktober 1 Kappe alle 2 Wochen, November bis Februar 1 Kappe alle 6 Wochen. Herstellerinformationen: ASAM Betriebs-GmbH / Niederlassung Ilbesheim An der Ahlmühle 4 76831 Ilbesheim, DEUTSCHLAND eMail: info@biovin-naturprodukte.de Herstellernr. 140535,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sind Sukkulenten Zimmerpflanzen?
Sind Sukkulenten Zimmerpflanzen? Ja, Sukkulenten sind beliebte Zimmerpflanzen aufgrund ihrer einfachen Pflege und ihres attraktiven Aussehens. Sie speichern Wasser in ihren Blättern, was bedeutet, dass sie weniger häufig gegossen werden müssen als andere Pflanzen. Sukkulenten gibt es in vielen verschiedenen Formen, Größen und Farben, was sie zu vielseitigen Dekorationselementen in jedem Raum macht. Obwohl sie oft mit Wüstenpflanzen in Verbindung gebracht werden, können Sukkulenten auch in Innenräumen gut gedeihen, solange sie genügend Licht und gelegentliches Gießen erhalten. Insgesamt sind Sukkulenten eine großartige Wahl für diejenigen, die nach pflegeleichten und dekorativen Zimmerpflanzen suchen. **
-
Welche speziellen Pflegeanforderungen haben Sukkulenten im Vergleich zu anderen Zimmerpflanzen?
Sukkulenten benötigen im Vergleich zu anderen Zimmerpflanzen weniger Wasser, da sie Wasser in ihren fleischigen Blättern speichern können. Sie bevorzugen einen sonnigen Standort und benötigen daher viel Licht, um gut zu gedeihen. Sukkulenten benötigen einen gut durchlässigen Boden, um Staunässe zu vermeiden, da sie empfindlich auf zu viel Feuchtigkeit reagieren. Es ist wichtig, Sukkulenten nur während der Wachstumsperiode zu düngen, da sie in Ruhephasen keine zusätzliche Nährstoffe benötigen. **
-
Wie pflegt man Sukkulenten am besten? Oder: Welche Arten von Sukkulenten eignen sich gut als Zimmerpflanzen?
Sukkulenten benötigen viel Sonnenlicht und wenig Wasser, um gut zu gedeihen. Am besten ist es, sie nur alle paar Wochen zu gießen und darauf zu achten, dass der Topf gut durchlässig ist. Beliebte Sukkulenten für den Innenbereich sind beispielsweise Aloe Vera, Echeverien oder Kakteen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Ähnliche Suchbegriffe für Steuerrecht
-
Parus by Venso SUNLiTE Steuergerät 1-fach , LED Wachstumslampe , Grow Light für Zimmerpflanzen und GrünpflanzenBREITES ANWENDUNGSGEBIET - Erhaltung von Grünpflanzen, Wachstum von Sämlingen, Kräutern oder frichttragenden Pflanzen in der vegetativen oder generativen Phase Die Parus by Venso Serie wurde entwickelt, um Ihnen zu helfen, Ihre Pflanzen zu Hause so natürl52,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Chrysal Zimmerpflanzen Flüssigdünger - 250 mlDer Chrysal Zimmerpflanzen Flüssigdünger bietet eine hohe Rohstoffqualität für das Wachstum von robusten Pflanzen. Hochwertige Spurenelemente sorgen für gesunden Wuchs. Er ist sehr ergiebig und besitzt einen praktischen Dosierverschluss. NPK-Düngerlösung 7+3+7 mit Spurennährstoffen Dosierung 5 ml pro Liter Wasser wöchentlich Winter: Halbe Dosierung Hydro: 2,5 ml auf 2 Liter Wasser Düngekalender: Januar bis Dezember Pflegetipps: Gießen: Staunässe vermeiden Standort: hell, nicht sonnig Erde: Chrysal Erde für Zimmerpflanzen Hinweise Nicht bei Temperaturen unter 5 Grad C lagern, bzw. transportieren. Für Kinder und Haustiere unerreichbar aufbewahren. Spritz- und Sprühnebel nicht einatmen. Dünger nicht ins Abwasser oder freie Gewässer gelangen lassen. Kennzeichnung nach Gefahrstoffverordnung: Düngemittel mit Ammoniumnitrat, Gruppe D II5,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 63, Gewicht: 2101, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.